以上の情報から十分な判断材料が揃いました。整理して回答します。
日経225先物は、本日18時からの夜間セッションは上値が重く、小幅安〜もみ合いの展開を想定しています。
本日の日中は、前日25日に最高値を更新(終値6万5158円)した直後の反動から、大阪先物は午前中に一時500円超の下落を見せ、11時53分時点で6万4920円(前日比−360円)で推移しました。高値更新翌日の利確売りが先行した格好で、日中の地合いはすでに明確に弱含みを示していました。
夜間を左右する最大の変数は、メモリアルデー明け・米国市場の初動です。昨日(5月25日)はNYSE・ナスダックともに休場だったため、米国投資家の需給が丸1日分溜まっています。その米株の方向感を決める材料として、26日夜には米5月消費者信頼感指数(CB)が日本時間23時に発表される予定です。この数値が市場予想を下回れば、再び利下げ観測が後退して米株売り→日経先物売りが強まる可能性があり、逆に強い数値でも「スタグフレーション懸念」の文脈でハイテク売りが出やすい局面です。どちらに転んでも買いが持続しにくい構造です。
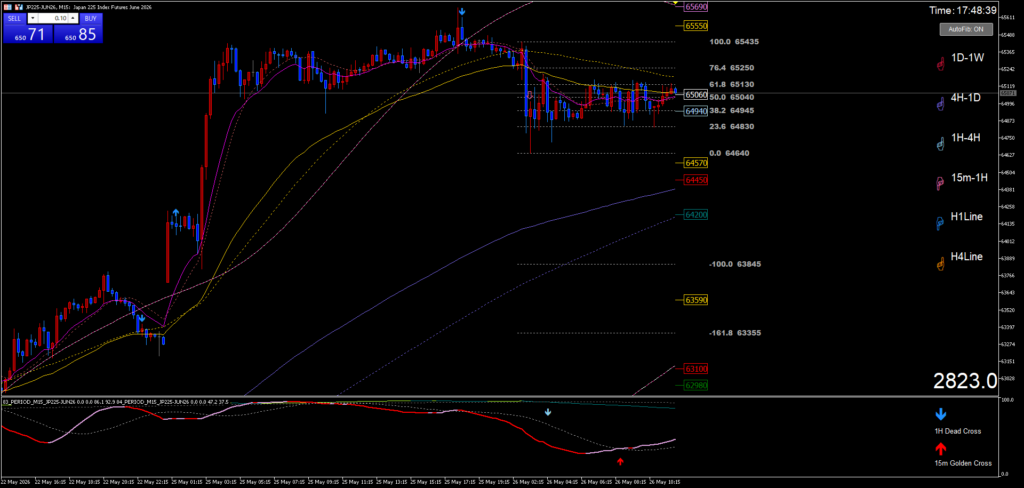
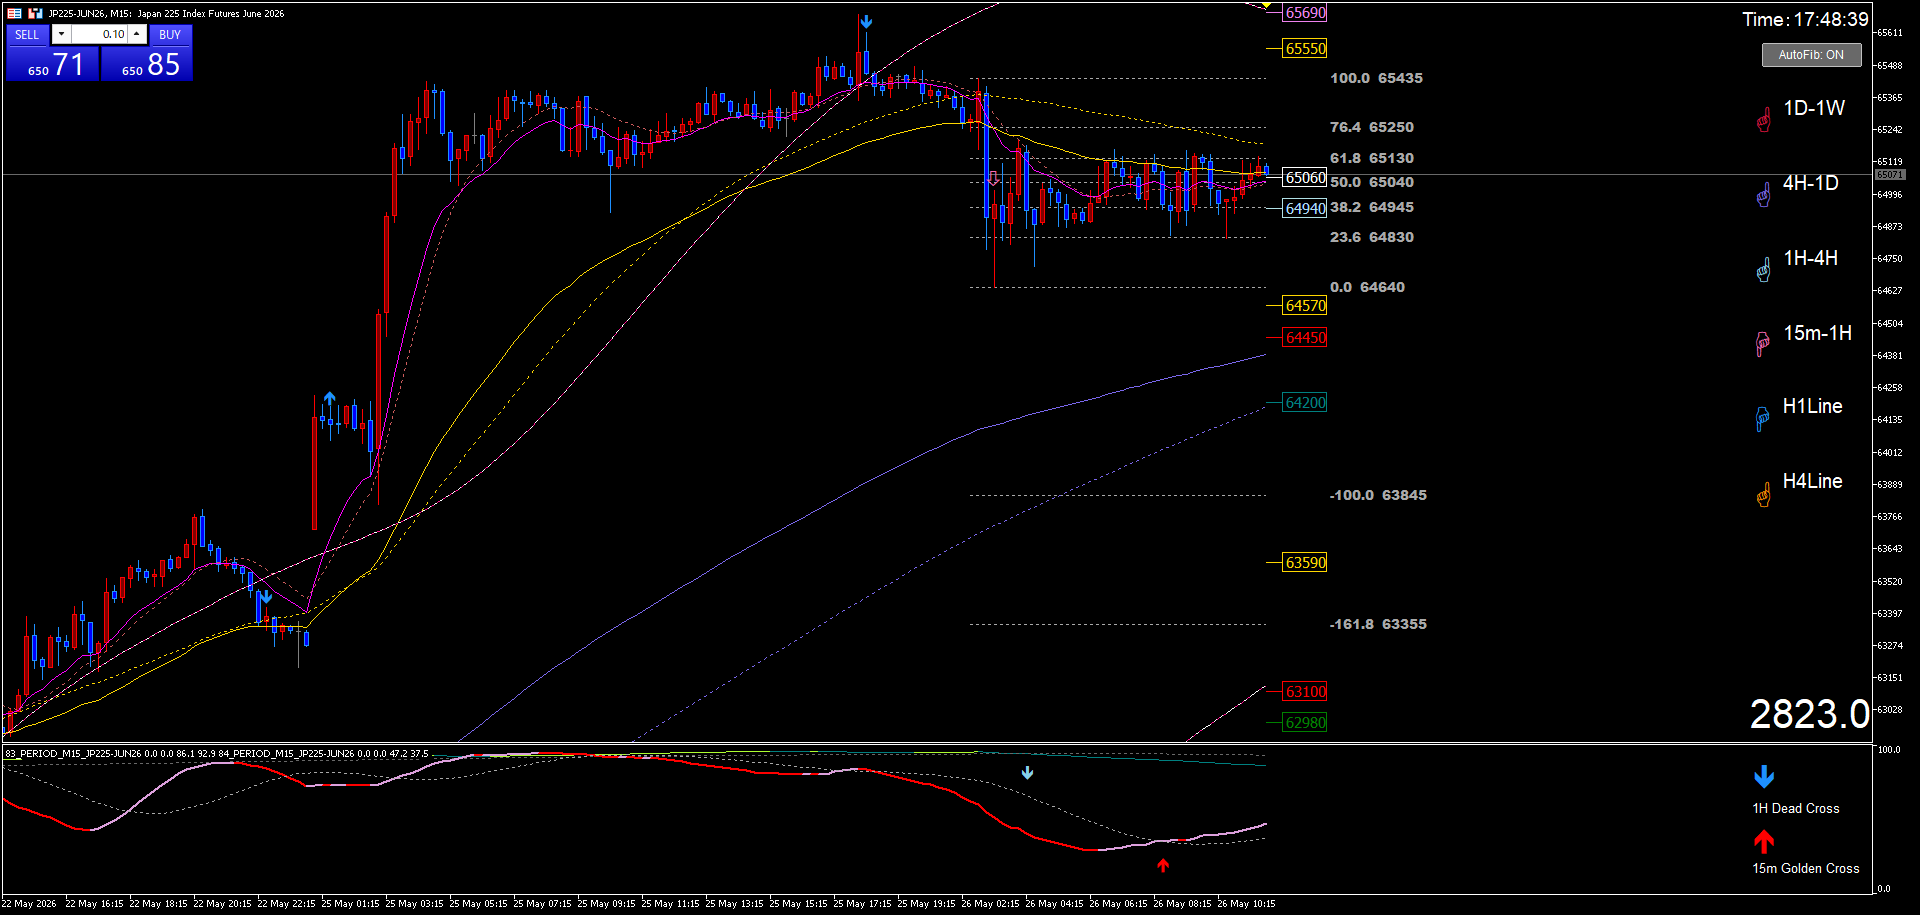
テクニカル面では、日経先物の6万5000円はほぼ直近最高値圏であり、ここを維持できなければ6万4500円前後まで押し戻す動きが出やすいと判断しています。日中に6万5000円を割り込んでも押し目買いが入りましたが、夜間セッションは日中に比べて参加者が薄く、ドル円が159円前後で上値を抑えられている中では円高方向への揺れ戻しリスクも無視できません。
需給面では、本日は配当・優待権利付き最終売買日の前日(明日27日が権利付き最終日)という状況もあり、配当取り目的のロングは既にある程度ポジションが積まれており、新規の押し上げ余力が限定的です。一方で、ウォラーFRB理事のタカ派発言(「FOMC声明から緩和バイアスを削除することを支持する」)が先週末に出ており、米金利高止まりへの警戒が再び日本の長期金利にも波及しています(本日26日の10年債利回りは2.710%まで上昇)。これが株式市場全体のバリュエーション圧力になります。
地政学リスクについては、米・イラン交渉が継続しており原油価格の急落が先週来続いていますが、「合意が間近ではない」とのイラン外務省の発言が出ており、停戦期待を一方的に織り込んで上昇してきた相場の反動リスクが残ります。
総合すると、18時以降は6万4500〜6万5000円のレンジで上値の重い展開が基本シナリオです。米CB消費者信頼感指数で予想外のネガティブサプライズが出た場合は6万4000円台前半まで下押しする可能性も念頭に置いています。ロング派は6万4500円割れで一旦ポジションを整理し、CB発表通過後に様子を見て再エントリーするのが無難と判断します。
【現在時刻】2026年5月26日(火)17:20 JST